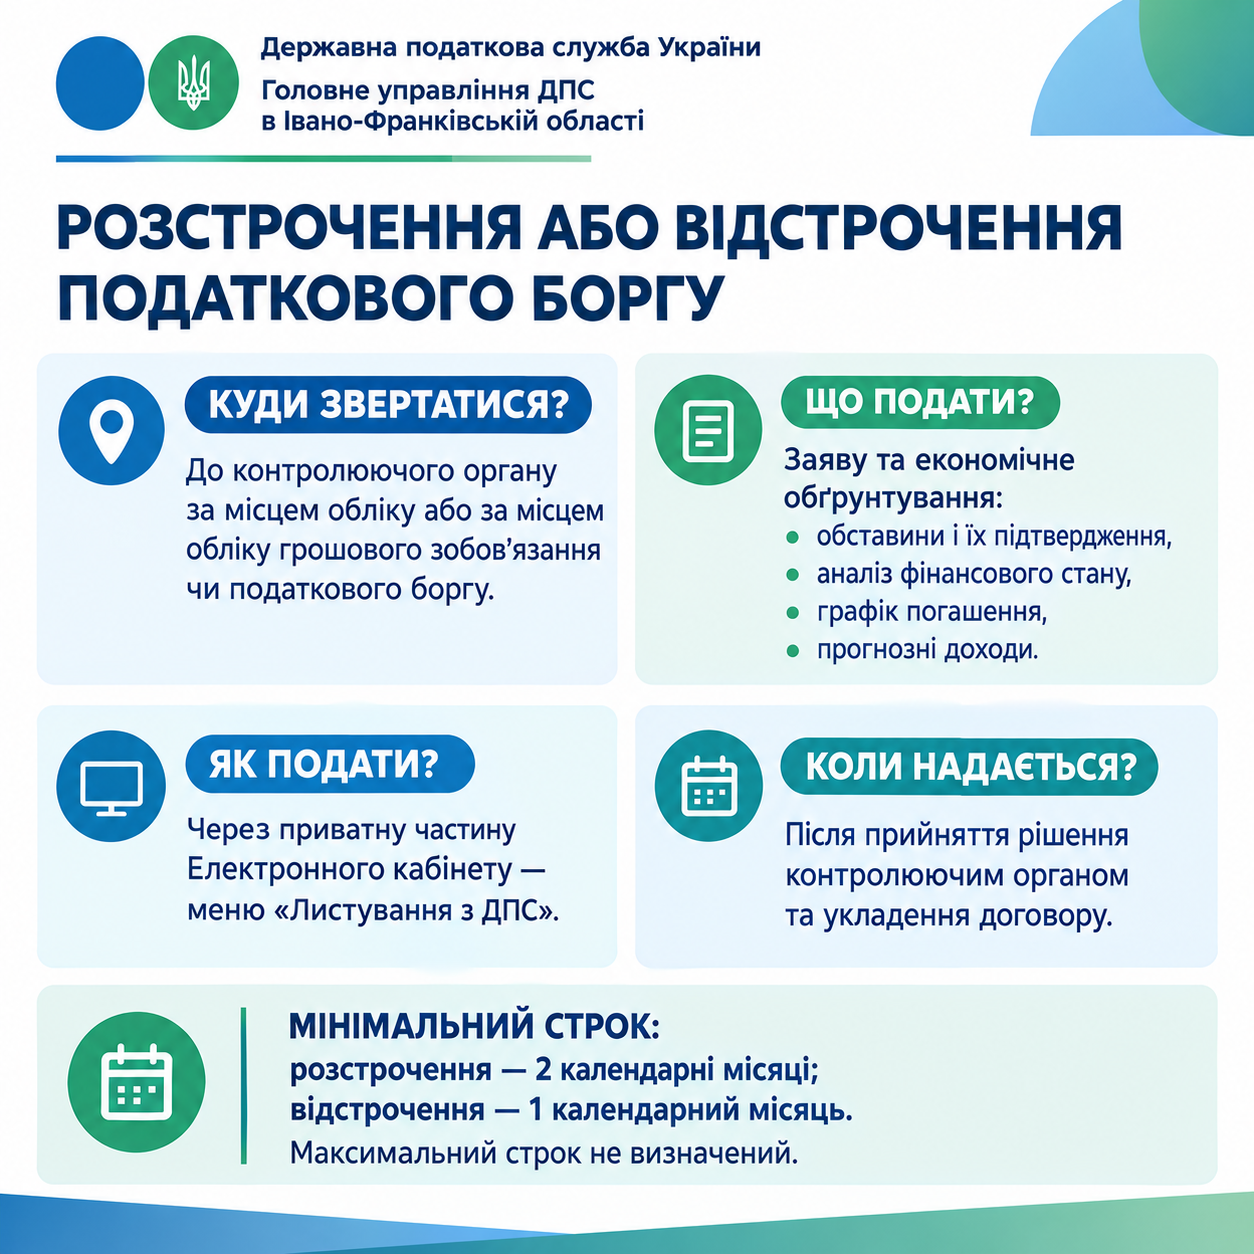
Платник податків може звернутися до контролюючого органу за місцем свого обліку або за місцем обліку грошового зобов’язання чи податкового боргу із заявою про його розстрочення або відстрочення.
Для розстрочення необхідно надати докази обставин, які свідчать про загрозу виникнення або накопичення податкового боргу, та економічне обґрунтування можливості його погашення. Для відстрочення додатково мають бути підтверджені обставини непереборної сили, що спричинили загрозу виникнення або накопичення боргу.
До заяви додається економічне обґрунтування, яке містить інформацію про відповідні обставини та їх підтвердження, аналіз фінансового стану, графік погашення та розрахунки прогнозних доходів, що гарантують виконання цього графіка.
Заяву та необхідні документи можна подати в електронній формі через приватну частину Електронного кабінету, скориставшись меню «Листування з ДПС». Для цього обираються регіон та орган ДПС, тип документа «Заява (клопотання)», тематика «Інші питання, що належать до компетенції ДПС», після чого завантажуються заява та економічне обґрунтування у форматі PDF.
Розстрочення або відстрочення вважається наданим після прийняття контролюючим органом відповідного рішення та укладення договору з платником податків.
Розстрочені суми погашаються рівними частинами, починаючи з місяця, що настає за місяцем прийняття рішення. Відстрочені суми погашаються відповідно до визначеного договором графіка. За користування розстроченням або відстроченням нараховуються проценти у розмірі 120 відс. річних облікової ставки НБУ, що діяла на день прийняття рішення.
Чинними нормативними актами мінімальний строк розстрочення податкового боргу становить два календарні місяці, а відстрочення – один календарний місяць. Максимальний строк законодавством не визначений.
 Єдиний державний