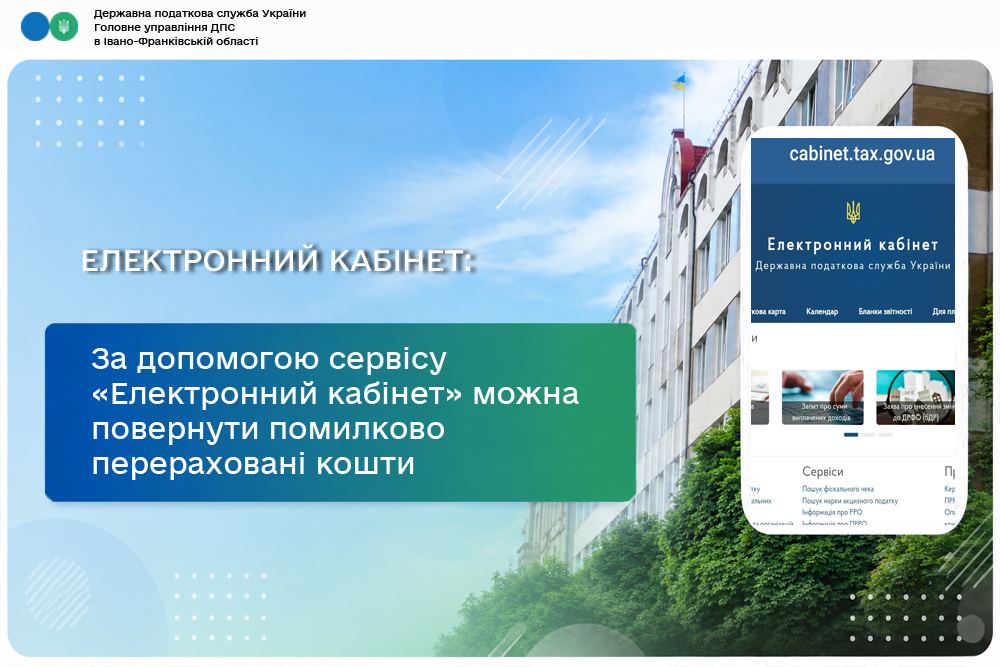
В Головному управлінні ДПС в Івано-Франківській області звертають увагу, що у разі помилкової або надмірної сплати платник податків може повернути такі кошти або перерахувати їх на інший бюджетний рахунок.
Підставою для повернення є заява платника та наявність відповідної переплати в інтегрованій картці платника.
Сервіс «Електронний кабінет» забезпечує можливість створення платниками Заяви про повернення помилково та/або надмiру сплачених сум грошових зобов’язань та пенi і подання її до контролюючих органів.
Вхід до електронного сервісу «Електронний кабінет» здійснюється за посиланням https://cabinet.tax.gov.ua. Доступ до приватної частини Електронного кабінету здійснюється після електронної ідентифікації користувача за допомогою кваліфікованого електронного підпису, отриманого у будь-якого кваліфікованого надавача електронних довірчих послуг.
У приватній частині Електронного кабінету платник в режимі «Введення звітності», створює заяву про повернення помилково чи надміру сплачених сум грошових зобов’язань та пенi. Зі списку електронних форм необхідно обрати потрібну форму заяви (J1302002 – для юридичних осіб або F1302002 – для фізичних осіб). У запропонованій формі необхідно заповнити відповідні поля електронного документа, підписати та надіслати Заяву до територіального органу ДПС за місцем адміністрування (обліку) помилково та/або надміру сплаченої суми.
У Заяві кількість рядків щодо дати сплати до бюджету повинна відповідати кількості платіжних документів, відповідно до яких була здійснена помилково або надміру сплачена сума грошових зобов’язань або пені.
До Заяви платник може подати копію одного або декількох платіжних документів. Для цього у вкладці «Додатки» обирається опція «Додати» та додається документ формату (F/J 1360102), в якому необхідно заповнити обов’язкові поля форми. При цьому на кожну копію платіжного документа створюється окремий документ формату (F/J 1360102).
Нагадуємо, що повернення помилково чи надміру сплачених коштів можливо лише протягом 1095 днів від дати їх сплати та за умови відсутності у платника податкового боргу.
 Єдиний державний